※この記事には広告(アフィリエイトリンク)を含みます。
こんにちは、なおみです。10月に入ると、保険会社から「控除証明書」と書かれたはがきや封筒が届きますよね。年末調整の書類と一緒に出すものだと分かっていても、中身をきちんと読んだことはない、という人も多いと思います。
「保険料の控除って、払った保険料が戻ってくること?」「たくさん払えば、その分だけ得になるのかな」と考える人もいるはずです。先にまとめると、控除は保険料が戻る制度とは違って、税金を計算するもとの金額から一定額を引ける制度で、引ける額には上限があります。今回は、その仕組みを家計簿のことばで読み直してみますね。
制度の説明は、国税庁のタックスアンサー「No.1140 生命保険料控除」に書いてあることだけを使い、2026年10月8日に確認しました。
生命保険料控除は「上限つきの枠」
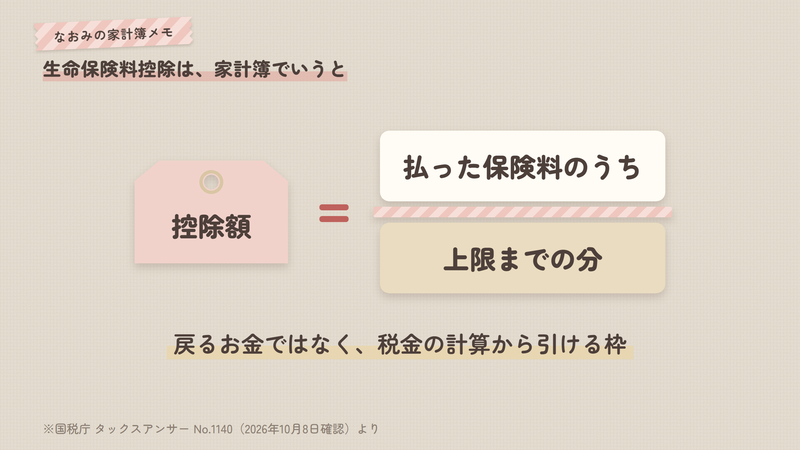
国税庁のページ(タックスアンサー No.1140)には、生命保険料、介護医療保険料、個人年金保険料を支払った場合に、一定の金額の所得控除を受けられると書かれています。これが生命保険料控除です。
家計簿のことばに置き換えると、私は次のように読んでいます。
- 払った保険料は、家計簿の「出ていったお金」の行に書く金額です
- 控除額は、税金を計算するときに「払ったことにしてもらえる」金額の枠です
- 枠には上限があるので、払った額がそのまま枠になるわけではありません
ここで大事なのは、控除額が「戻ってくるお金」そのものではない点です。控除は、税金を出すもとになる所得から引く金額のことで、実際に戻る額や減る税額は、人によって違ってきます。ですから家計簿には、控除額をそのまま収入の行に書かないほうがいいと私は考えています。
3つの保険料に、それぞれ枠がある
国税庁のページによると、保険料は大きく3つに分かれていて、それぞれに控除額が決まっています。
- 生命保険料
- 介護医療保険料
- 個人年金保険料
平成24年1月1日以後に結んだ契約(新契約)では、この3つの控除額がそれぞれ最高4万円で、3つを合計した控除額は12万円が上限だと、同じページにあります。自分の契約がどの区分にあたるかは、保険会社から届く控除証明書や、国税庁の別のページ(コード1141)で確かめてください。
古い契約の扱いは、少し違います。平成23年12月31日以前に結んだ契約(旧契約)は、別の計算表が使われます。新旧の契約が両方ある人は、組み合わせ方にも決まりがあるので、細かい条件は国税庁のページの原文で確かめてください。この記事では、新契約だけの場合で考えます。
払った保険料と、控除額の関係を並べてみる
仕組みをつかむために、説明のための仮の金額で並べてみますね。国税庁のページにある、新契約の表(年間の支払保険料等が2万円以下なら全額、2万円超4万円以下なら2分の1に1万円を足す、など)に当てはめた金額です。
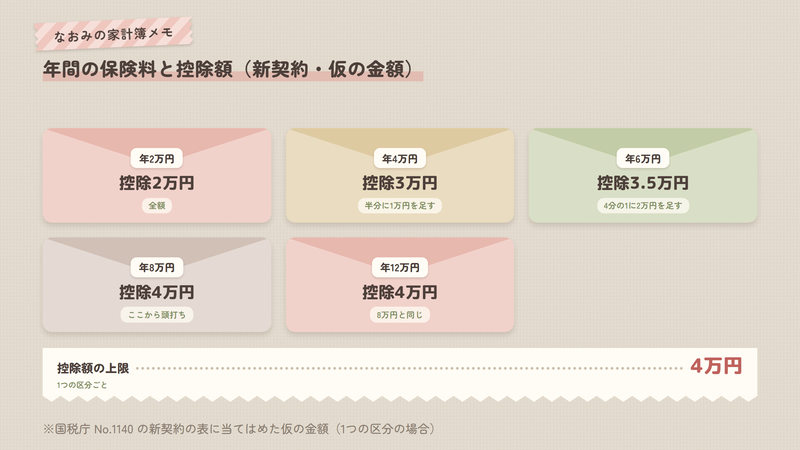
この表で目につくのは、払う額が増えても、控除額が同じ割合では増えていかない点です。年間8万円を超えると、控除額は一律4万円になります。つまり、同じ種類の保険料を年8万円から12万円に増やしても、その種類の控除額は変わらないことになります。
もうひとつ、月払いの人は年間の合計で考えます。たとえば月5,000円なら、12か月分で年6万円です。月ごとの金額だけを見ていると、枠のどのあたりにいるのかが分かりにくいんですよね。
なお、国税庁のページには、令和8年分以降の申告で、新契約の新生命保険料について23歳未満の扶養親族がいる場合は、別の表(上限は年6万円)を使うとも書かれています。該当する人は、この記事の表と数字が変わるので、原文で確かめてください。
控除が増えるから入る、とは言い切れない
ここまで読むと、枠いっぱいまで保険料を払ったほうが得なのかな、と思うかもしれません。でも、私はそう言い切るのは違うと思っています。
控除は、払った保険料の一部を所得から引ける仕組みで、保険料の負担そのものを軽くする仕組みとは言えない、という点ですね。たとえば年8万円の保険料を払っていても、控除されるのは4万円だけで、残りの4万円分は、控除の対象にならないまま家計から出ていきます。
保険はそもそも、もしものときの備えとして選ぶものですよね。控除がつくから入る、という順番にすると、必要以上の保障を持ってしまうかもしれません。私なら、まず保障の中身と月々の負担を見て、控除はそのあとに確かめる。
もうひとつ、保険期間が5年未満の生命保険などは、控除の対象にならないものもあると、国税庁のページにあります。対象になるかどうかは、契約ごとに違うので、控除証明書の有無や保険会社の案内で確かめるのが確実ですよ。
家計簿には「保険料」と「控除証明書」を並べて書く
控除の仕組みが分かると、家計簿のつけ方も少し変わってきます。私は、保険の行を次のように分けてつけている。
- 毎月の引き落としは、保険ごとに「保険料」の行へ書きます
- 年の合計は、秋に控除証明書が届いたときに、証明書の金額と見比べます
- 見比べた結果は、「証明書の金額と合っていた」とメモの欄に一言残します
こうしておくと、年末調整の書類を書くときに、証明書の金額を探して慌てることが減ります。また、保険ごとの年間の合計が見えるので、「この保険は思ったより高いな」と気づくきっかけにもなります。
控除証明書を出し忘れると、その控除は年末調整の答え合わせに入らない形になります。国税庁のページによれば、確定申告で控除を受けるときも、支払金額や控除を受けられることを証明する書類を添えるか、提示する必要があります。ただし、年末調整の際に控除を受けたものは、あらためて添付する必要はない、とも書かれています。
生命保険料控除の時期に、家計簿で見る4つのこと
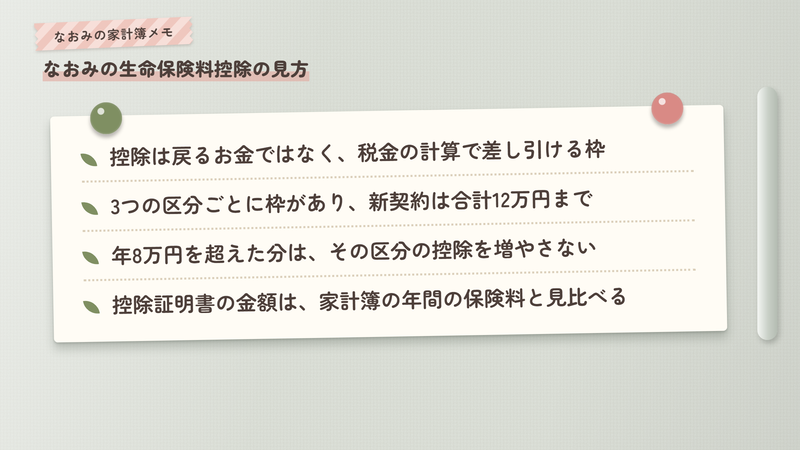
私が控除証明書の届く時期に、家計簿で見ていること、そのまとめ。
- 控除は、保険料が戻る制度ではなく、税金の計算で差し引ける枠です
- 枠は3つの保険料ごとにあり、新契約の3つの合計は上限12万円です
- 年8万円を超えた分は、その保険料の控除額に反映されない形
- 控除証明書の金額は、家計簿の年間の保険料と見比べます
控除証明書が届いたら
生命保険料控除は、払った保険料の一部を、税金の計算で差し引ける制度です。戻ってくるお金とは別の、上限のある枠です。枠の大きさと自分の払っている額を並べて見ておくと、保険料の使い方が分かりやすくなります。
控除証明書が届いたら、家計簿の年間の保険料と見比べて、合っているかをちらっと確かめてみるといいですよ。
届いた控除証明書と、保険の証券や明細をまとめて見直したいときは、楽天市場の「保険 見直し 本」の検索結果で、入門向けの本を見比べられます。
